Solution
ソリューション・サービス
荒波を、確信に変える。
マルチアセット最適化エンジン。
最新の金融理論をベースに、ファンド運用の現場で
改良を重ねた独自のポートフォリオ計算モデル。
What's ARMADA
ARMADAとは?
ARMADAは「Algorithmic Robust Multi‑Asset optimizer for Diversified Allocation」の略称であり、“分散投資のための、頑健なマルチアセット最適化”を表す名前です。
Algorithmic(アルゴリズムによる客観性)、Robust(パラメータ不確実性への強さ)、Multi‑Asset(多様な資産への対応)、Diversified Allocation(集中・偏りを避けた分散投資)という4つの考え方が、ARMADAの核を端的に示しています。
CCIアセットパートナーズでは、この考え方を土台に、マルチアセット運用における最適ポートフォリオ計算を中核とした投資判断支援に活用しています。
Core value
3つの提供価値
1. 期待リターン推定
- 最新の金融理論に基づき、各資産の将来収益(期待リターン)を高精度に推定
- 株式は配当割引モデル(DDM)、債券はアフィンモデルを活用し、市場価格に内包されたリスクプレミアムを抽出
- 利益成長、配当政策、イールドカーブなどの要素を分解し、リターンの源泉を可視化
- マーケット環境やバリュエーションを反映した、フォワードルッキングな投資判断を支援
2. 最適ポートフォリオ計算
- 独自の最適化技術(相対ロバスト法)により、収益性と安定性を両立した資産配分を構築
- 期待リターンの不確実性を考慮し、過度な集中投資を抑制
- 下振れリスクへの耐性を確保しつつ、上振れ機会の取り逃しも抑える設計
- 従来の平均分散法に比べ、分散性・効率性の高いポートフォリオを実現
3. リターン・リスクの可視化
- ポートフォリオの損益(PL)とリスクを日次でモニタリング
- 資産別寄与度などの要因分解により、収益とリスクの構造を可視化
- 独自のGARCHモデル等を用いた高精度なリスク推定により、市場変動への耐性を継続的に検証
- 日々の運用管理と意思決定を支える分析基盤として活用
Modelcase
活用実績
株式会社CCIグループ
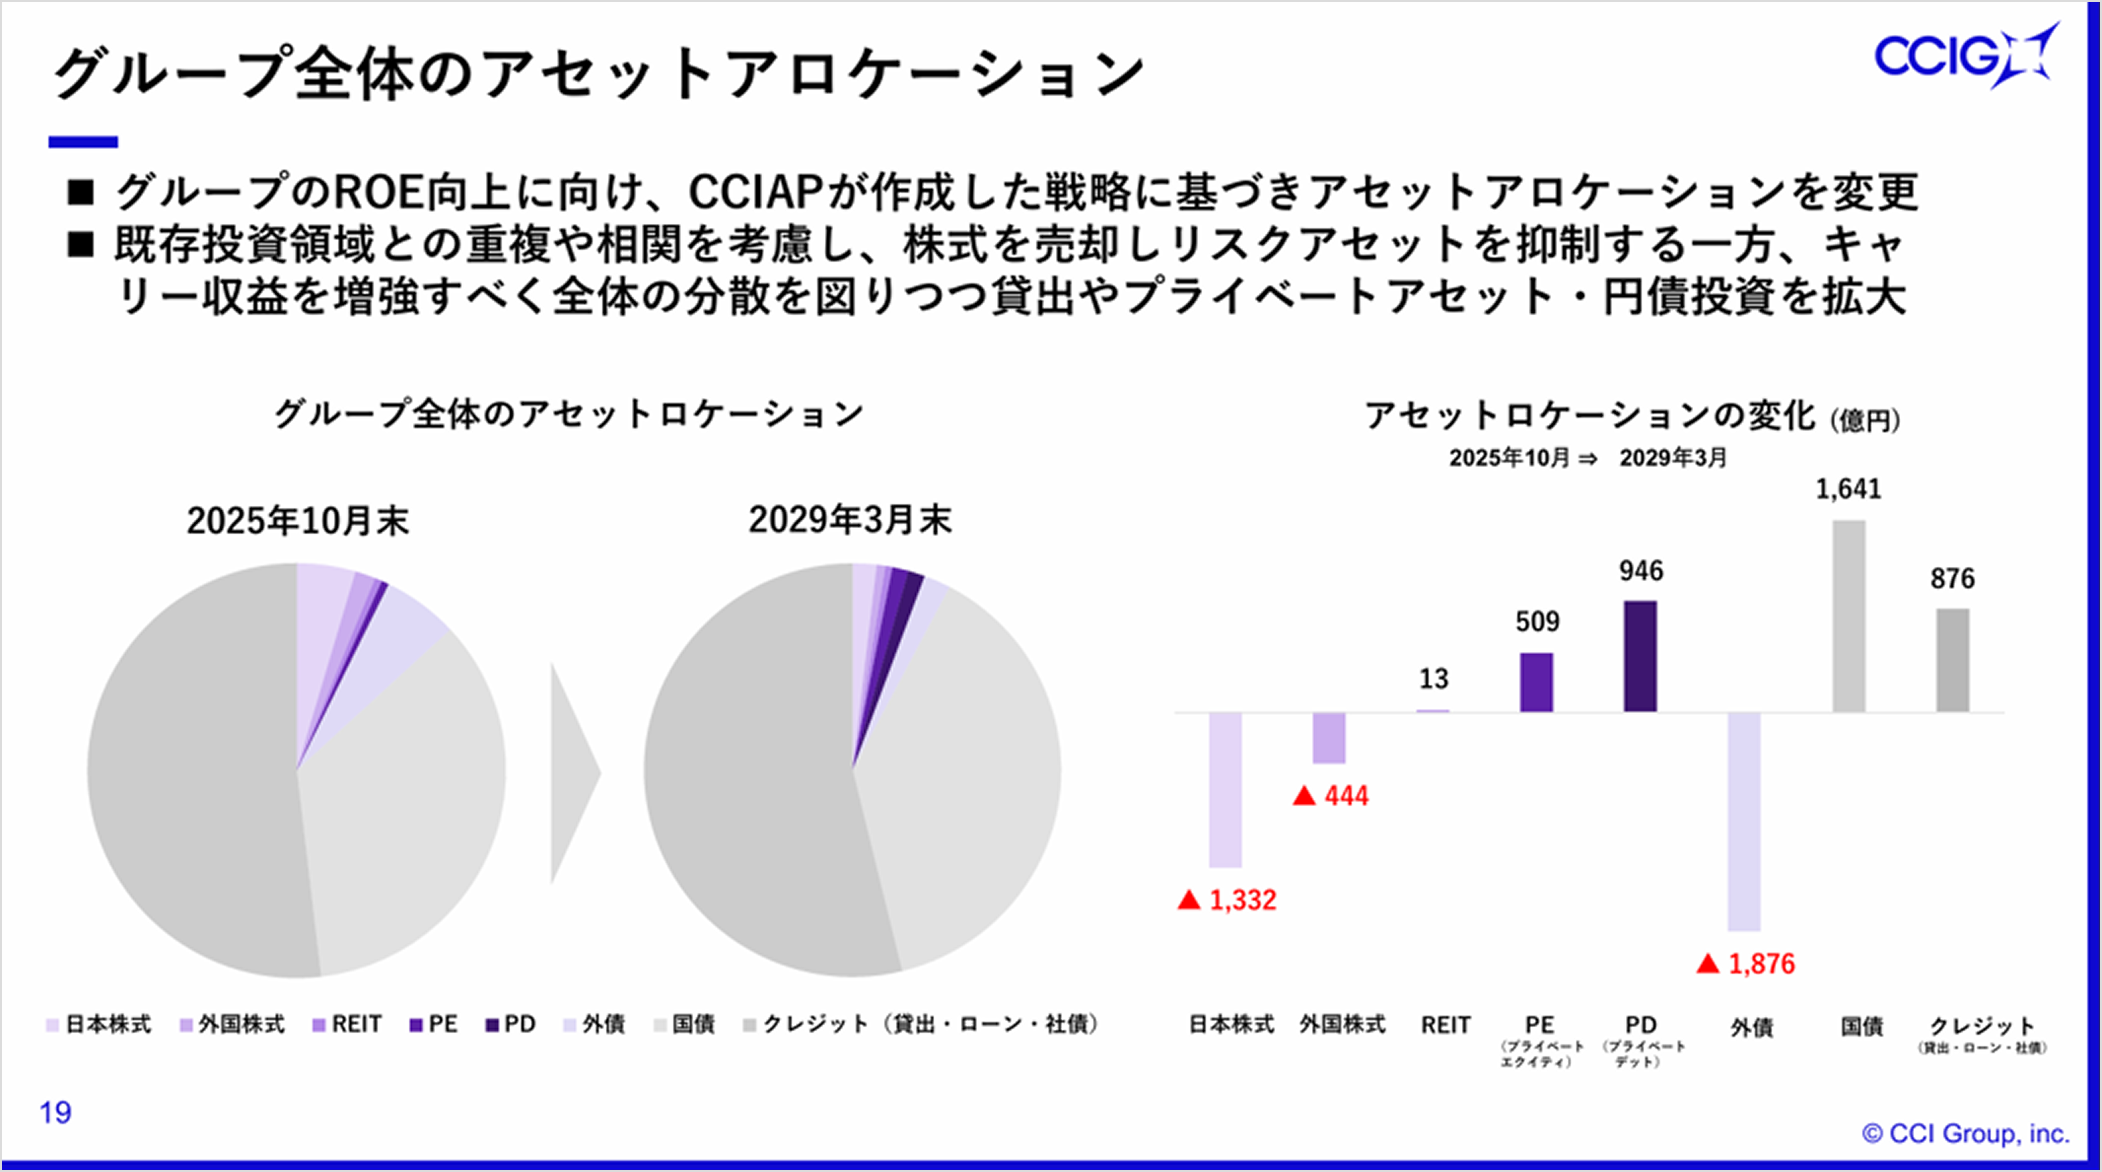
グループ全体での最適アセットアロケーション策定において、本モデルを計算に活用。
中期的な経営目標を見据え、目標達成のため必要となるグループ全体の運用戦略を再定義。
以下のポイントを満たせるようなアセットアロケーション策定のため、ARMADAモデルの最適化計算が活用されました。
- 3年後の連結ROE目標水準を達成できる収益構造
- 安定的なキャリー収益を計上できるアロケーション設定
- バーゼルIII最終化ベースのリスクアセット基準において、自己資本比率を遵守