
公開日:
外国為替アナリスト内田稔のコメント「風雲急を告げる日銀の12月利上げの行方」
毎月更新:相場・マーケット情報

執筆アナリスト
CCIアセットパートナーズ
外国為替アナリスト内田 稔
うちだ みのり
8月以降の振り返り
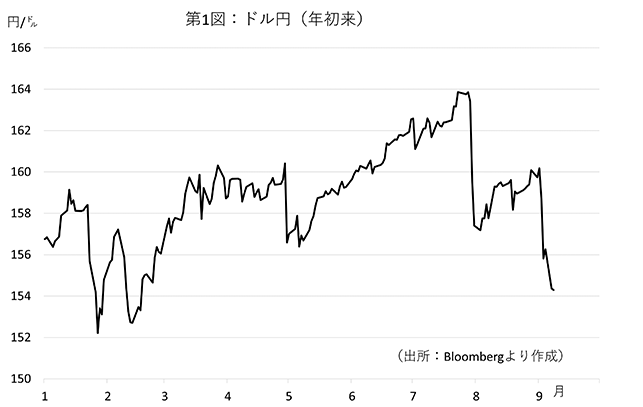
7月末の日米協調介入後の下落から持ち直したドル円は、8月28日のウォーシュ議長講演を受けて160円の大台を回復した。議長はインフレが減衰しない限り、「やるべき仕事がある」として利上げを示唆した。しかし、翌週になるとドル円は大幅に下落。ベッセント財務長官が日本に繰り返し利上げを求めたほか、植田総裁も9月の会合で利上げを検討する考えを示した。9月の利上げ自体は織り込み済みであったとは言え、こうした内外からの利上げメッセージを受け、市場では日銀の利上げペースが加速するとの思惑が台頭。投機筋の円の買戻しが誘発された可能性が高く、下げ幅が広がった。この間、日本の公的年金が資産の一部を円建てに振り替えるとの思惑が高まったことも円高の一因とされた(第1図)。
当面の見通し
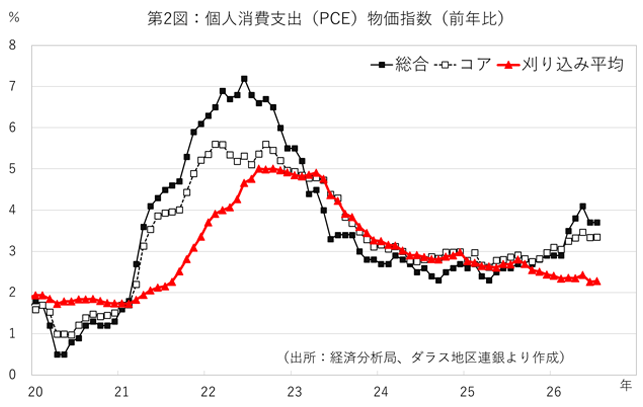
米国では労働市場が緩やかに回復しつつあり、景況感も底堅さを保っている。インフレ率の高止まりも踏まえると、FRBは年内に利上げに踏み切る公算が大きい。しかし、物価を巡る見方がFOMC参加者の間でも割れており、利上げが12月まで後ずれする可能性もある(第2図)。
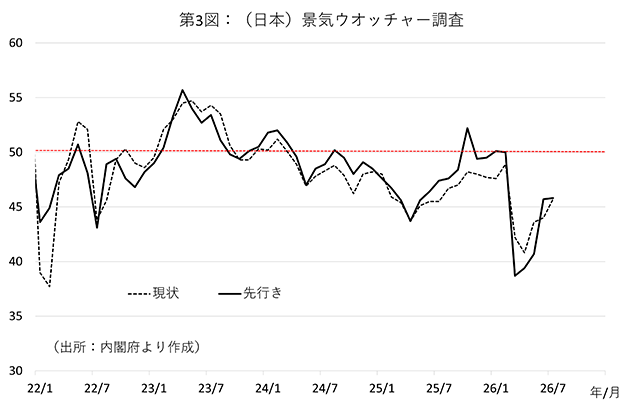
市場では9月の利上げが約6割も織り込まれているだけに、その場合はドル安圧力が強まろう。そこに日銀の12月利上げとの思惑が重なるとドル円が150円を割り込む可能性も出てくる。しかし、以下3つの理由から、日銀の12月利上げの可能性は決して高くない。まず、円安が是正されている。輸入物価上昇への警戒が後退すれば、自ずと利上げを急ぐ必要性も低下する。次に、景気への配慮である。日銀短観にみる企業の想定為替レート(全規模・全産業)は152円台。更なる円高の進行は、株式相場の下落を通じ、景気や物価への逆風となろう。景気ウォッチャー調査も景気判断の分水嶺である50を大きく下回ったままだ(第3図)。
最後に、地政学リスクである。日銀は、中東情勢を念頭に、今年4月の会合では利上げに対する慎重な姿勢を見せた。現在も、依然としてサプライチェーンを巡る不確実性は残ったままだ。こうした見方が意識されるに連れ、過度な利上げ観測が次第に薄れるとみられ、その過程でドル円も下げ渋りに転じるのではないか。そもそも、日本の相対的な短期実質金利の低さ、旺盛な対外投資需要などに照らし、このまま円高トレンドに転換するとは考えにくい。当面のドル円は、日米金融政策の組み合わせに応じて整理することができる。例えば、ドル円が最も下落するのは先の通り、日銀の12月利上げ観測とFRBの9月利上げの先送りとの組み合わせだ。反対に日銀の12月利上げ観測が後退し、FRBがタカ派スタンスを強めれば、ドル円が再び上昇する可能性も十分。当面、日米の金融政策会合、高官発言、指標を睨み、神経質な値動きを想定せざるを得ない。
2026年9月9日、日本時間午前9時脱稿
内田稔うちだ みのり
東京銀行入行。
外為を中心に一貫して市場部門に在籍し、2007年より為替リサーチ、2011年からチーフアナリストとしてハウスビューの策定を統括。J-Money誌の外国為替市場調査では2013年からアナリスト個人ランキング9連覇。
2022年より高千穂大学商学部教授。公益財団法人国際通貨研究所客員研究員、国際公認投資アナリスト、慶應義塾大学法学部政治学科卒業。
関連記事
毎月更新:内田稔のコメント
CCIアセットパートナーズのコラム・対談


株式会社CCIアセットパートナーズ 免許・許認可:金融商品取引業(投資助言・代理業)関東財務局長(金商)第3513号/加入協会:一般社団法人 資産運用業協会